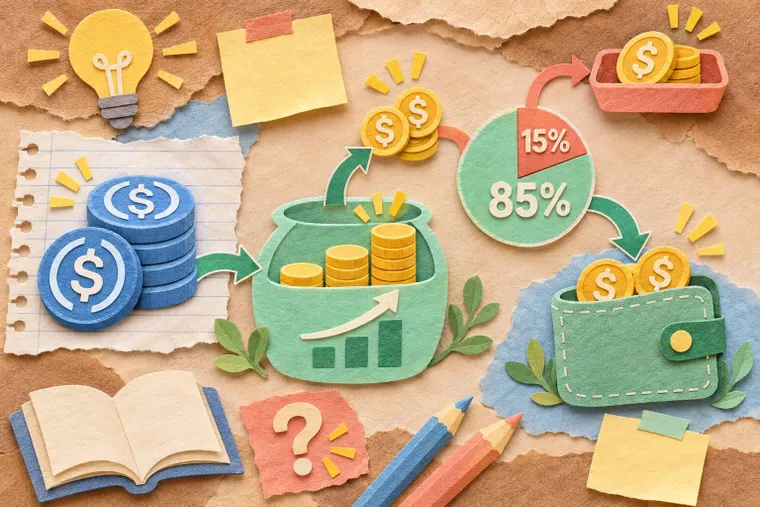
USDC 자체는 이자를 주지 않지만, 스테이블코인 "예치(earn)" 페이지에는 연 2%부터 8% 이상까지 다양한 수익률이 표시됩니다. 입금하기 전에 그 이자를 실제로 누가 지급하는지부터 알아두면 좋습니다. 예를 들어 OKX에서는 대출 총이율의 15%가 이용자에게 돌아가기 전에 거래소 몫으로 먼저 빠집니다 .
USDC 이자는 어떻게 생길까? 결론부터: 토큰 자체에는 이자가 없습니다
USDC는 스스로 이자를 만들지 않습니다. 토큰에 내장된 수익률이 없기 때문입니다. 지갑에 USDC를 보관만 해서는 수익이 정확히 0이고, 발행사인 서클(Circle)도 보유자에게 아무것도 지급하지 않습니다. 눈에 보이는 수익은 모두 여러분의 USDC를 가져다 쓰는 제3자에게서 나옵니다. 거래소가 마진 트레이더에게 빌려주거나, 디파이(DeFi) 프로토콜이 온체인 차입자에게 빌려주거나, 신용 풀이 기관에 빌려주는 방식입니다. USDC를 뒷받침하는 준비금에서 나오는 이자는 서클이 가져갑니다. 서클의 2025 회계연도 Form 10-K에 따르면 준비금 수익은 2025년 26억 3,680만 달러($2,636.8M)로 2024년의 16억 6,110만 달러($1,661.1M)에서 늘었고, 계속사업 매출의 96.0%를 차지했습니다 . 1년 만에 58.7% 늘어난 규모이지만, 이 중 보유자에게 곧바로 돌아가는 몫은 없습니다.
핵심 답변: USDC는 그 자체로는 이자를 주지 않습니다. 미국 국채가 뒷받침하는 준비금의 수익은 서클이 가져가며, 2025년에는 $2,636.8M으로 매출의 96.0%에 달했습니다. USDC로 얻는 수익은 거래소, 디파이 차입자, 신용 차입자 등 다른 누군가가 지급하는 것이며, 각각 고유한 위험이 따릅니다 .
이제 미국 법이 이 구분을 못 박았습니다. 지니어스법(GENIUS Act, S.1582, Public Law 119-27)은 2025년 7월 18일 서명되었습니다 . 제4조(a)(11)항의 제목은 "이자 금지(Prohibition on interest)"입니다. congress.gov에 게시된 법안 원문은 다음과 같습니다.
"No permitted payment stablecoin issuer or foreign payment stablecoin issuer shall pay the holder of any payment stablecoin any form of interest or yield (whether in cash, tokens, or other consideration) solely in connection with the holding, use, or retention of such payment stablecoin." — GENIUS Act, Section 4(a)(11) (source: U.S. Congress, S.1582)
이 법은 제정 18개월 뒤인 2027년 1월 18일, 또는 규제 당국이 최종 규칙을 내놓고 120일이 지난 날 중 더 빠른 날에 시행됩니다 . 수익률을 찾는 입장에서는 문구가 중요합니다. 금지 대상은 발행사이며, 거래소·중개업체 같은 유통사는 언급되지 않습니다. 이 빈틈 덕분에 여러 플랫폼이 지금도 USDC "리워드"를 내세울 수 있습니다. 코인베이스의 USDC 페이지는 2026년 11월 16일 기준 코인베이스 원(Coinbase One) 회원에게 3.75% 리워드를 표시했고, 요금제는 월 $4.99부터이며 이율은 변동될 수 있고 지역별로 다릅니다 . 발행사와 플랫폼을 규제가 어떻게 다루는지 더 알고 싶다면 지니어스법·MiCA 해설을 참고하세요.
그러니 던져야 할 질문은 "USDC는 이자를 얼마나 줄까?"가 아닙니다. "누가 나에게 지급하고, 그가 못 주게 되면 어떻게 될까?"입니다. USDC 수익은 다음 중 하나에 속합니다.
- 플랫폼 리워드: 서클 준비금 수익의 일부를 유통사가 마케팅 비용 형태로 넘겨주는 것입니다.
- 거래소 예치: 중앙화 거래소에서 레버리지 트레이더와 차입자가 내는 이자에서 거래소 몫을 뺀 금액입니다.
- 디파이 대출: 암호화폐를 담보로 맡긴 온체인 차입자가 내는 이자에서 프로토콜 준비금 비율(reserve factor)을 뺀 금액입니다.
- 기관 대상 신용 상품과 토큰화 펀드: 트레이딩 업체의 대출 상환금, 또는 기초 증권에서 나오는 수익입니다.
그룹마다 지급 주체가 다르고, 실패하는 방식도 다릅니다. 이 가이드는 원본 데이터에서 가져온 날짜별 수익률로 이들을 비교합니다. 거래소 상품은 OKX와 Bybit의 공개 API, 디파이·신용 풀은 DefiLlama의 일별 풀 기록을 썼습니다. 같은 상품들의 일별 추이는 스테이블코인 수익률 표에서 확인할 수 있습니다.
돈은 어디서 시작될까? 서클의 준비금 수익
USDC 수익은 토큰 하나하나를 뒷받침하는 준비금에서 서클(Circle)이 벌어들이는 이자에서 시작됩니다. 이 이자를 준비금 수익(reserve income)이라고 부릅니다. 이 수익은 서클이 가져가며, USDC 보유자가 직접 받지는 않습니다. 서클의 FY2025 Form 10-K에 따르면 준비금 수익은 2025년 계속사업 매출의 96.0%를 차지했습니다 (source: Circle Form 10-K, 2026-02). 유통사가 서클 수익 중 자기 몫으로 지급하는 리워드는 이 풀에서 나옵니다. 다른 USDC 수익은 그렇지 않습니다. 아래에서 살펴보겠지만 OKX Simple Earn은 자사 거래소의 차입자에게서, 메이플(Maple)은 대출 상환금에서 수익을 지급합니다.
준비금은 만기가 짧고 보수적으로 운용됩니다. 서클의 10-K에 따르면 USDC 준비금의 약 88%는 블랙록(BlackRock)이 운용하는 정부 머니마켓펀드인 서클 리저브 펀드(Circle Reserve Fund)에 들어 있습니다. 나머지는 글로벌 systemically important 은행(GSIB)에 현금으로 예치돼 있습니다 . 공시 자료에 명시된 허용 준비금 자산은 다음과 같습니다.
- 만기 3개월 이하의 미국 국채
- 익일물 환매조건부채권(repo)
- 서클 리저브 펀드 같은 적격 머니마켓펀드
이 자산들은 빠르게 만기가 돌아오기 때문에 서클의 수익은 미국 단기 금리를 바짝 따라갑니다. USDC 수익을 비교하는 사람에게는 중요한 대목입니다. 사슬 아래쪽의 모든 상품이 같은 금리 환경에 기대고 있기 때문입니다.
규모는 큽니다. SEC에 제출된 서클의 2025년 4분기 및 연간 실적 발표에는 다음 수치가 나옵니다 (source: Circle Q4/FY2025 earnings release, 2026-02).
- USDC 유통량: 2025년 말 753억 달러로, 1년 전보다 72% 늘었습니다.
- FY2025 준비금 수익: 26억 달러로, 2024년의 17억 달러에서 증가했습니다.
- 2025년 4분기 준비금 수익: 7억 3,300만 달러로, 전년 동기 대비 69% 늘었습니다.
- 준비금 수익률: FY2025는 4.1%(90bp 하락), 2025년 4분기는 3.8%(68bp 하락)입니다.
준비금 수익률은 USDC의 "기준금리"에 가장 가까운 지표입니다. 기초자산인 단기 국채와 repo가 벌어들인 수익률과 대략 같습니다. 2025년 4분기에는 3.8%였습니다 . 이 수준에 가깝게 지급하는 플랫폼은 준비금 수익의 일부를 그대로 넘겨주고 있을 가능성이 큽니다. 이보다 훨씬 높게 지급하는 상품은 레버리지 트레이더, 온체인 차입자, 기관 대출 같은 다른 지급 주체에게서 수익을 얻고 있을 공산이 크며, 그 주체가 지닌 위험도 함께 떠안게 됩니다.
금리는 내려가는 추세이기도 합니다. 미국 단기 금리가 내려오면서 서클의 수익률은 2025년 한 해 동안 90bp 하락했습니다 . 준비금 수익으로 마련되는 리워드는 이 금리를 따라 움직이는 경향이 있으므로, 오늘 광고되는 USDC 리워드는 고정 금리가 아닙니다. 다만 준비금 수익이 전부 서클에 남는 것은 아닙니다. 상당하고 점점 커지는 몫이 USDC를 유통하는 플랫폼으로 넘어가며, 이 배분 구조가 리워드를 지급하는 플랫폼이 이용자에게 얼마까지 제시할 수 있는지를 좌우합니다.
준비금 수익은 누가 나눠 가질까? 서클, 코인베이스, 그리고 유통사
서클(Circle)의 준비금 수익은 코인베이스(Coinbase)와 맺은 협력 계약에 따라 나뉩니다. 먼저 서클이 발행사 몫을 가져갑니다. 나머지는 각 파트너 플랫폼에 보관된 USDC 규모에 비례해 배분되고, 그중 일부는 승인된 제3자에게 돌아갑니다. 서클의 FY2025 Form 10-K에 따르면 이런 유통·거래 비용은 2024년 10억 1,080만 달러에서 2025년 16억 6,150만 달러로 늘었습니다 . 같은 해 서클이 준비금으로 벌어들인 26억 3,680만 달러의 약 63%에 해당합니다 . 유통사에 나가는 몫이 정해져 있으니, 어떤 플랫폼이든 USDC "리워드"로 줄 수 있는 금액에는 한계가 있습니다.
10-K는 지급 순서도 밝히고 있습니다. 지급액은 매일 계산되며, 일부 제3자 준비금 운용 수수료를 뺀 순 준비금 수익이 기준입니다. 서클이 발행사 몫을 가져가고, 남은 금액은 각 당사자의 플랫폼에 보관된 USDC 규모에 따라 배분되며, 승인된 생태계 참여자에게 지급됩니다. 그다음 코인베이스는 더 넓은 생태계에 보관된 USDC에서 나오는 잔여분의 절반을 받습니다 . 결국 코인베이스는 자사 플랫폼에 보관된 USDC에서도, 그 밖의 모든 곳에 보관된 USDC의 일부 몫에서도 수익을 얻습니다.
서클의 공시를 보면 비용 증가의 대부분이 어디서 나왔는지 알 수 있습니다 .
- 코인베이스: 2025년 코인베이스에 지급한 유통 비용이 4억 3,840만 달러 늘었습니다.
- 바이낸스(Binance): 바이낸스 관련 지급액이 1억 5,210만 달러 늘었습니다.
- 기타 전략적 유통 파트너: 지급액이 6,040만 달러 늘었습니다.
코인베이스가 압도적으로 큰 폭의 증가를 가져갑니다. 나머지 둘을 보면, USDC를 많이 보유한 거래소에도 토큰을 보유하고 홍보하는 대가가 지급된다는 점을 알 수 있습니다.
코인베이스의 FY2025 10-K는 이 돈 일부가 사용자에게 어떻게 전달되는지 설명합니다. 서클과의 계약에 따른 코인베이스의 수익은 "전반적으로, 그리고 우리 플랫폼에서 유통되는 USDC의 비중이 클수록" 늘어납니다 . 즉 리워드는 USDC 예치를 끌어들이는 수단이고, 예치가 늘수록 코인베이스가 가져가는 몫도 커집니다.
"Where permitted, we pay rewards to both Coinbase One subscribers as well as institutional customers who hold USDC to incentivize on-platform use and deeper engagement," — Coinbase Global, Inc., FY2025 Form 10-K (source: Coinbase 10-K, SEC)
개인 투자자용 상품은 코인베이스 USDC 페이지에서 볼 수 있습니다. 2026년 11월 16일 기준 이 페이지는 연 3.75% USDC 리워드를 내걸었고, 대상은 월 4.99달러부터 시작하는 요금제의 코인베이스 원(Coinbase One) 회원뿐이었습니다. 페이지에는 요율이 바뀔 수 있고 지역마다 다르다고 적혀 있습니다 . 여기서 두 가지를 짚어볼 수 있습니다.
- 구독료는 소액 잔고에 부담이 됩니다. 3.75%라면 월 4.99달러(연 59.88달러)는 약 1,600달러 잔고가 1년간 받는 리워드 전액과 같습니다.
- 요율은 서클의 수익을 따라갑니다. 서클의 준비금 수익률은 2025년 4분기에 3.8%로 떨어졌습니다 . 준비금 수익에서 나오는 리워드가 이 수준을 크게 웃도는 상태를 오래 유지할 여력은 크지 않습니다.
돈이 서클에서 바로 나가지 않고 유통사를 거치는 이유는 법에서 찾을 수 있습니다. 지니어스법(GENIUS Act, Public Law 119-27, 2025년 7월 18일 서명) 4(a)(11)조는 "permitted payment stablecoin issuer or foreign payment stablecoin issuer"가 스테이블코인을 "solely in connection with the holding, use, or retention" 하는 보유자에게 이자나 수익을 지급하는 것을 금지합니다 . 이 금지 조항이 지목하는 대상은 발행사입니다. 거래소 등 다른 유통사는 언급하지 않으며, 리워드 모델은 바로 이 빈틈에 기대고 있습니다. 이 빈틈이 앞으로의 규정과 집행에서도 유지될지는 별개의 문제입니다. 이 내용은 지니어스법과 MiCA 해설에서 다룹니다. 예치하는 입장에서 실질적으로 기억할 점은 간단합니다. 플랫폼의 USDC 리워드는 그 플랫폼이 정하는 마케팅 지급금이므로 언제든 바뀌거나 중단될 수 있습니다.
OKX Simple Earn은 USDC 이자를 어떻게 지급할까요? 수수료 15%가 수익에 미치는 영향
OKX Simple Earn은 맡긴 USDC를 돈을 빌리려는 다른 OKX 이용자에게 빌려주고 그 이자를 지급합니다. OKX는 Simple Earn Flexible을 "Flexible Loan과 마진 거래 이용자에게 대출해 시간 단위로 수익을 얻는" 상품이라고 설명합니다 . 이자를 내는 쪽은 Circle이 아니라 거래소의 레버리지 트레이더와 대출 이용자입니다. OKX는 이들이 내는 이자에서 15%를 먼저 떼고 나머지를 여러분에게 나눠 줍니다. 그래서 대출 시장에 표시된 금리가 곧 여러분이 가져가는 금리는 아닙니다.
앞서 설명한 Coinbase 보상과는 돈이 흘러오는 경로가 다릅니다. 준비금 수익을 나누는 구조도, 유통 계약도 없습니다. 수익은 그 시점에 마진 트레이더와 대출 이용자가 USDC를 얼마나 빌리고 싶어 하는지에 달려 있습니다. 대출 수요가 줄면 시장 금리도 내려가고, 시간당 지급액도 함께 줄어듭니다.
OKX는 지급 공식을 Simple Earn 페이지에 공개하고 있습니다. 총수익의 85%는 이용자가 받고, 15%는 OKX가 수수료로 가져갑니다 .
- 시간당 수익 = 금액 × APR ÷ 365 ÷ 24 × 85%
- OKX 몫 = 시간당 수익에서 남은 15%
이것이 금액으로는 어느 정도인지, 그리고 어떤 금리를 봐야 하는지 짚어 보겠습니다. OKX 공개 API는 USDC 금리를 두 가지로 따로 내려 줍니다. API 문서는 "rate" 필드를 "연 대출 이자율(Annual borrowing interest rate)", "lendingRate" 필드를 "연 예치 이자율(Annual lending interest rate)"로 정의합니다 . 저희 스테이블코인 수익률 비교표에 OKX USDC로 올린 APR 4.5%는 차입 금리입니다. 2026-11-15(UTC 00:00~23:00) OKX 시간별 기록을 보면, 차입 금리는 매시간 4.50%로 그대로였고 예치 금리는 평균 약 2.21%, 범위는 2.16%~2.29%였습니다 (source: OKX public borrow history API) . OKX 문서에는 예치 금리가 15% 수수료를 떼기 전인지 후인지 나와 있지 않아서, 이 금리에는 85%를 곱하지 않았습니다. 아래 표는 총 APR 4.5%를 가정하고 OKX 공식을 적용해 본 계산 예시일 뿐, 예치자가 실제로 받은 금리가 아닙니다. 복리는 반영하지 않았고, 기간 내내 금리가 그대로라고 가정했는데 실제로는 그럴 수 없습니다.
| 기간 (USDC $10,000, 총 APR 4.5% 가정) | 총수익 (수수료 차감 전) | OKX 수수료 (15%) | 내 수익 (85%) |
|---|---|---|---|
| 1시간 | $0.0514 | $0.0077 | $0.0437 |
| 1개월 (1년의 1/12) | $37.50 | $5.63 | $31.88 |
| 1년 | $450.00 | $67.50 | $382.50 |
| 실효 금리 (가정값, 실측 아님) | 4.50% | 0.675%p | ≈3.83% |
수수료와 어느 필드를 보느냐는 상품을 비교할 때 가장 중요합니다. 같은 날 DefiLlama의 일간 기록(2026-11-15 UTC 23:01 기준)에서 이더리움 Aave V3 USDC 풀은 APY 3.81%였습니다 (source: DefiLlama, Aave V3 USDC Ethereum) . 같은 날 OKX가 공개한 예치 금리는 평균 약 2.21%로 이보다 낮습니다. 15% 수수료가 이미 2.21%에 포함됐든 아니든 결론은 같습니다. 포함되지 않았다면 예치자 몫은 더 줄어들기 때문입니다. 게다가 OKX의 격차는 수수료만으로는 설명이 안 됩니다. 차입 금리 4.50%의 85%라면 약 3.83%여야 하는데, 공개된 예치 금리는 그보다 약 1.6%p 낮았고 OKX는 이 차이의 내역을 공개하지 않습니다 . 예치하기 전에 OKX 상품 페이지를 열어 그날 어떤 금리가 표시되는지, 그 금리가 수수료 차감 전인지 후인지 확인하세요. 이 금리는 매일 바뀌고 0까지 떨어질 수도 있습니다.
위험은 수익을 만들어 내는 바로 그 구조에서 나옵니다.
- 환매 제한. OKX는 풀이 전부 대출된 상태가 되면 "해당 암호화폐의 환매가 제한될 수 있다"고 경고합니다 . "Flexible"은 대체로 출금할 수 있다는 뜻이지, 언제나 출금할 수 있다는 뜻은 아닙니다.
- 잠금 기간. 이 글은 Flexible 상품을 다룹니다. 고정 기간 상품을 고른다면 중도 환매 조건을 먼저 읽어 보세요. 만기까지 돈이 묶일 수 있습니다.
- 수탁·거래상대방 위험. 여러분의 USDC는 OKX가 보관하고 대출합니다. 거래소에 운영·법률·지급 능력 문제가 생기면 다른 채권자들과 함께 줄을 서야 합니다. 이 채권을 따로 보장하는 준비 기금은 없습니다.
정리하면 OKX Simple Earn은 15%를 떼어 가는 대출 상품이지 예금 계좌가 아닙니다. 수익은 거래소의 차입 수요를 따라가고, 안전은 OKX 자체에 달려 있습니다.
USDC 이자 4가지 유형, 각각 누가 지급할까요?
USDC 이자는 네 가지 유형으로 나뉘고, 유형마다 지급 주체가 다릅니다. 유통사 리워드는 서클(Circle)의 준비금 수익에서 나옵니다. 거래소 예치 이자는 마진·대출 차입자가 냅니다. 디파이(DeFi) 대출 이자는 온체인 차입자가 냅니다. 신용 및 토큰화 실물자산(RWA) 상품은 기관 차입자 또는 그 기초가 되는 증권이 지급합니다. 아래 표의 사례는 대부분 2026-11-15 기준입니다. 이날 금리는 약 2.21%(OKX 공시 대출 금리)에서 12.81%(플루이드 렌딩, 단기 급등 시점)까지 분포했고, 급등분을 빼면 가장 높은 곳은 5.22%의 메이플 시럽 USDC(Maple Syrup USDC)였습니다 (sources: OKX public borrow history API, DefiLlama, Fluid USDC, DefiLlama, Maple Syrup USDC) . 어디까지나 골라 본 사례이지 USDC 금리 전체 범위는 아닙니다. 눈에 띄는 금리 숫자보다 중요한 것은 유형입니다. 유형을 보면 내가 누구에게 이자를 받는지 알 수 있기 때문입니다.
아래 표는 유형별로 사례를 하나씩 담았습니다. 거래소 수치는 APR, 디파이와 신용 수치는 APY입니다. 두 지표는 비슷하지만 같지는 않으니 구분해서 보세요.
| 이자 유형 | 지급 주체 | 사례 금리(날짜) | 주요 위험 |
|---|---|---|---|
| 유통사 리워드 | 플랫폼이 서클 준비금 수익 중 자기 몫으로 지급 | 코인베이스 3.75%, 코인베이스 원(Coinbase One) 회원 한정 (2026-11-16) | 플랫폼 거래상대방 위험, 플랫폼이 금리를 결정, 규제 변화에 가장 취약 |
| 거래소 예치 이자(CeFi 대출) | 거래소의 마진 트레이더와 유연 대출(Flexible Loan) 차입자 | OKX 대출 금리 약 2.21% APR(24시간 평균), 차입 금리 4.50% (2026-11-15), 바이비트(Bybit) 최초 100 USDC 초과분 2.08% APR (2026-11-16) | 거래소 수탁과 지급 능력, 풀이 전부 대출 중이면 상환이 제한될 수 있음 |
| 디파이 대출 | 암호화폐 담보를 맡기는 온체인 차입자 | 에이브(Aave) V3 이더리움 3.81%, 플루이드(Fluid) 급등 시 12.81% APY (2026-11-15) | 스마트 컨트랙트 버그, 청산·오라클 장애, 수요에 따라 변동하는 금리 |
| 신용 / 토큰화 RWA | 트레이딩 회사와 기관, 또는 기초 대출·증권 | 메이플 시럽 USDC 5.22%, 센트리퓨지(Centrifuge) 재너스 헨더슨 AAA CLO 4.65% APY (2026-11-15) | 차입자 채무불이행, 담보 부족, 출금 대기열 |
유통사 리워드. 코인베이스 USDC 페이지는 2026-11-16에 USDC 리워드 3.75%를 안내했습니다. 이 리워드는 월 $4.99부터 시작하는 코인베이스 원 회원에게만 제공되며, 금리는 바뀔 수 있고 지역마다 다릅니다 . 코인베이스 자체 공시에도 플랫폼 내 사용을 늘리려고 "허용되는 범위에서" 리워드를 지급한다고 나와 있습니다 . 즉 이 금리는 계약이 아니라 마케팅 결정입니다. 이 유형은 규정 변경에도 가장 취약합니다. 지니어스법(GENIUS Act)은 시행되면(2027년 1월 18일 또는 최종 규칙 발표 후 120일 중 빠른 날) 발행사가 보유자에게 이자를 지급하는 것을 금지합니다 . 유통사가 리워드를 줄 수 있는 것은 조문에 유통사가 명시되어 있지 않기 때문이라서, 규제 당국의 해석이 달라지면 이 유형이 가장 먼저 타격을 받습니다. 이 논쟁은 GENIUS Act와 MiCA 가이드에서 더 자세히 다룹니다.
거래소 예치 이자. 이 금리는 거래소별 차입 수요를 따라 주 단위로 움직입니다.
- 바이비트의 공개 유연 예치(Flexible Savings) API는 2026-11-16 23:56 UTC에 USDC 예상 APR을 2.08%로 표시했습니다. 더 높은 5.08% 구간은 최초 100 USDC에만 적용되므로, 페이지 맨 위의 숫자는 더 큰 금액을 맡길 때는 참고가 되지 않습니다 (source: Bybit earn product API) .
- OKX의 차입 금리는 2026-11-14부터 2026-11-16 UTC까지 시간별 기록 전부에서 4.50%로 유지됐지만, 공시 대출 금리는 일평균 2.56%에서 2.21%, 다시 2.15%로 내려갔습니다 (source: OKX public borrow history API, 2026-11-14, 2026-11-15, 2026-11-16) . 겉으로 보이는 금리가 그대로여도 대출자가 받는 금리는 떨어지고 있을 수 있습니다.
디파이 대출. 에이브 모델에서 예치자 금리는 이용률이 오를수록 올라가는 변동 차입 금리에서 나오며, 준비금 계수(reserve factor)만큼은 먼저 프로토콜 트레저리로 들어갑니다 . 디파이라마(DefiLlama)의 일별 기록을 보면 이더리움의 에이브 V3 USDC 풀은 2026-11-07 3.43% APY에서 2026-11-14 3.82%로 올랐고, 디파이라마가 TVL로 집계하는 풀 유동성(대출되지 않고 풀에 남은 USDC)은 $311.5M에서 $169.1M로 줄었습니다 (source: DefiLlama, Aave V3 USDC Ethereum) . 플루이드 렌딩은 변동 금리가 얼마나 출렁일 수 있는지 보여 줍니다. 이더리움의 이 USDC 풀은 2026-11-14 5.51%, 2026-11-15 12.81%, 2026-11-16 11.30%를 지급했고, 그에 앞서 2026-11-12에 11.18%까지 급등했다가 다음 날 6.52%로 내려왔습니다 (source: DefiLlama, Fluid USDC) .
크레딧 및 토큰화 RWA. Maple은 자사 상품을 과담보 기관 대출에서 나오는 수익으로 설명합니다. 기관 풀의 담보 비율은 140.2%이고 , LP 토큰은 차입자의 상환금으로 가치가 오릅니다 . DefiLlama의 2026-11-15 일별 기록에서 Maple Syrup USDC는 TVL 22.6억 달러에 5.22%를 지급했습니다 (source: DefiLlama, Maple Syrup USDC) . 아발란체의 센트리퓨지(Centrifuge) Janus Henderson AAA CLO 풀은 2026-11-07 5.48%에서 2026-11-13 4.65%로 떨어졌고, 2026-11-14와 2026-11-15에는 똑같이 4.65%를 기록했다가 2026-11-16에 5.32%로 뛰었습니다 (source: DefiLlama, Centrifuge JAAA) . 파레토 크레딧(Pareto Credit, FalconX)은 8.07%로 표시됐지만, 2026-11-06부터 2026-11-16까지 11일치 일별 기록 전부에서 APY가 소수점 다섯 자리까지 똑같았고(8.06965%), 같은 기간 TVL은 1억 4,110만~1억 4,420만 달러 사이에 머물렀습니다 (source: DefiLlama, Pareto FalconX USDC) . 11일 동안 전혀 움직이지 않는 수익률은 실시간 시장 금리라기보다 고정값이거나 갱신이 드문 수치일 가능성이 큽니다. 이 숫자를 믿기 전에 해당 풀을 직접 확인하세요.
이 수익률은 모두 매일 바뀌고 0까지 떨어질 수 있습니다. 위 수치 대신, 예치하는 날 spotedcrypto 스테이블코인 수익률 실시간 표를 확인하세요.
DeFi 대출은 어떻게 USDC 수익을 지급하고, 거래소와는 무엇이 다를까요?
DeFi 대출이 지급하는 USDC 수익은 온체인 차입자가 내는 이자에서 나옵니다. 차입자는 담보로 암호화폐를 맡깁니다. 중간에 거래소가 없고, 금리를 정하는 회사도 없습니다. Aave에서 공급자 금리는 변동 차입 금리에서 나옵니다. 이 금리는 이용률(가용 유동성 대비 전체 부채 비율)이 오르면 함께 오릅니다. 공급자에게 지급하기 전에 프로토콜은 준비금 비율(reserve factor)이라는 몫을 먼저 떼어 갑니다. 문서에는 "이자 중 트레저리로 가는 준비금 부분"이라고 설명되어 있습니다 (source: Aave documentation) . 차입 수요가 많으면 수익률이 오르고, 적으면 내려갑니다.
작동 방식은 이렇습니다. Aave에 USDC를 공급하면 aToken을 받습니다. aToken은 내 지갑에 그대로 보관되는 영수증 토큰입니다. 풀이 번 이자를 추적하는 누적 수치인 유동성 인덱스를 통해 차입자 이자가 쌓이면서 잔액이 늘어납니다. 따로 수익을 청구할 필요는 없고, 풀에 대한 내 지분이 그만큼 커집니다. 차입자의 담보가 필요 수준 아래로 떨어지면 다른 사용자가 그 포지션을 청산할 수 있습니다. 청산자는 부채 일부를 대신 갚고, 그 대가로 청산 보너스라는 할인가에 담보를 받습니다. 이 할인 덕분에 부실 포지션이 빠르게 정리되고, 풀의 건전성이 유지됩니다.
OKX Simple Earn과는 세 가지가 다릅니다.
- 수탁: Aave에서는 aToken을 내 지갑에 직접 보관합니다. 거래소에서는 거래소가 내 USDC를 들고 있고, 나중에 돌려줄 의무를 집니다.
- 수수료 몫: OKX는 총금리의 15%를 고정으로 가져갑니다. Aave에서는 자산별로 거버넌스가 정하는 준비금 비율이 그 몫입니다. 공급자에게 지급하기 전에 이자에서 먼저 빠집니다 .
- 투명성: Aave에서는 이용률, 차입 금리, 담보가 모두 온체인에서 공개됩니다. 거래소 대출은 거래소가 보여 주는 금리만 알 수 있습니다.
DeFi는 거래소 상대방 위험을 없애는 대신, 고유한 위험을 새로 안고 있습니다.
- 스마트 컨트랙트 버그: 코드에 결함이 있으면 차입자가 무엇을 하든 풀이 털릴 수 있습니다.
- 출금 지연: 이용률이 매우 높으면 USDC 대부분이 대출로 나가 있습니다. 차입자가 상환하거나 새 공급자가 들어올 때까지 기다려야 할 수 있습니다. 풀이 전부 대출된 상태에서는 상환이 제한될 수 있다는 OKX의 경고와 같은 위험이 온체인에서 나타나는 모습입니다.
- 부실채권: 청산이 실행되기 전에 담보 가격이 폭락하거나 가격 오라클이 오작동하면, 일부 대출은 담보 가치가 부채보다 작아질 수 있습니다. 그 손실은 공급자가 떠안습니다.
- 변동 금리: 차입 수요가 줄면 공급 금리도 함께 내려갑니다.
DefiLlama의 일별 풀 기록을 보면 이런 풀이 얼마나 빠르게 변하는지 알 수 있습니다. Aave V3에서 DefiLlama가 보고하는 TVL은 총 예치금이 아니라 풀에 남아 있는, 대출되지 않은 USDC입니다. Aave 어댑터는 총 공급량과 총 차입량을 별도 필드로 계산합니다 (source: DefiLlama yield-server, Aave V3 adapter). 이더리움의 USDC 풀을 보면, 이 유동성은 2026-11-07 3억 1,150만 달러에서 2026-11-13 1억 1,610만 달러로 줄었고, 같은 6일 동안 공급 APY는 3.43%에서 6.60%로 올랐습니다. 2026-11-14에는 유동성이 1억 6,910만 달러로 돌아왔고, APY는 하루 만에 3.82%로 내려갔습니다 (source: DefiLlama, Aave V3 USDC Ethereum) . 놀고 있는 현금이 줄고 금리가 함께 오른 것은 이용률이 높아졌다는 뜻과 맞지만, 이 차트만으로는 예치금이 빠져나갔는지 차입이 늘었는지는 알 수 없습니다. 2026-11-15 기록은 유동성 1억 6,800만 달러에 APY 3.81%, 2026-11-16 기록은 유동성 1억 5,280만 달러에 APY 4.52%였습니다. Fluid Lending의 USDC 풀은 2026-11-15에 APY가 전날 5.51%에서 12.81%로 뛰었고, 2026-11-16에도 11.30%였습니다 (source: DefiLlama, Fluid USDC) . 이런 급등은 대개 짧은 차입 수요 폭증을 반영하며, 계속 기대할 수 있는 금리가 아닙니다. DeFi 금리에서는 오늘의 숫자 하나보다 금리가 얼마나 출렁이는지, 풀이 얼마나 차 있는지를 따져 보는 편이 더 쓸모 있습니다.
더 높은 USDC 금리, 위험을 감수할 가치가 있을까? 판단 기준
USDC 금리가 더 높다면 대개 더 큰 위험을 떠안는 대가입니다. 같은 상품을 더 좋은 조건으로 얻는 경우는 드뭅니다. 네 가지 수익 유형 어디에서도 USDC나 서클(Circle)이 금리를 보장하지 않습니다. 보상, 이자, 풀 수익은 반대편에 있는 누군가에게서 나옵니다. 플랫폼의 마케팅 예산, 레버리지 트레이더, 온체인 차입자, 기관 차입자 가운데 하나입니다. 두 숫자를 비교하기 전에, 각각 누가 지급하는지, 그 지급이 멈추면 어떻게 되는지부터 확인하세요.
예치하기 전에 다섯 가지를 확인하세요.
- 누가 지급하나요? OKX 심플 언(Simple Earn)에서는 플렉서블 대출과 마진 차입자가 지급 주체입니다 . 메이플(Maple)에서는 LP 토큰이 "대출 차입자의 상환금에서 가치를 얻습니다" . 지급 주체를 말할 수 없다면 예치하지 마세요.
- 원할 때 출금할 수 있나요? OKX에 따르면 풀이 전부 대출된 경우 "해당 암호화폐의 상환이 제한될 수 있습니다." 신용 풀에서는 출금 대기열에서 기다려야 할 수도 있습니다.
- 누가 자산을 보관하나요? 거래소에서는 거래소를 믿어야 합니다. 디파이(DeFi)에서는 스마트 컨트랙트를 믿어야 합니다. 신용 풀에서는 차입자와 그 담보를 믿어야 합니다. 메이플은 기관용 풀의 담보 비율이 140.2%라고 밝히고 있습니다 .
- 금리 변동 폭은 어느 정도인가요? 오늘 금리만 보지 말고 최근 7일을 비교하세요.
- 수수료는 얼마인가요? OKX는 총 금리의 15%를 가져가고, 아베(Aave)는 공급자에게 지급하기 전에 준비금 계수(reserve factor)만큼을 트레저리로 보냅니다 .
수익 유형마다 약점이 다릅니다. 국채 연동 보상에는 상한이 있습니다. 이 보상은 서클의 준비금 수익에서 나오는데, 서클의 준비금 수익률은 2025년 4분기에 68bp 하락한 3.8%로 떨어졌습니다 . 플랫폼은 이 보상을 언제든 바꿀 수도 있습니다. 코인베이스(Coinbase)는 "허용되는 지역에서" 보상을 지급한다고 밝혔고, 3.75% 혜택은 코인베이스 원(Coinbase One) 회원에게만 제공되며 변경될 수 있습니다 .
대출 수익률은 며칠 만에 달라집니다. 2026-11-07부터 2026-11-13 사이 이더리움의 아베 V3 USDC 풀은 APY가 3.43%에서 6.60%로 올랐고, 같은 기간 디파이라마(DefiLlama)가 집계한 이 풀의 대출되지 않은 유동성은 3억 1,150만 달러에서 1억 1,610만 달러로 줄었습니다. 하루 뒤에는 다시 3.82%로 돌아왔습니다 (source: DefiLlama, Aave V3 USDC Ethereum) .
신용 수익률에는 부도 위험이 더해집니다. 오래된 데이터가 숨어 있을 수도 있습니다. 파레토 크레딧(Pareto Credit, 팔콘엑스(FalconX))은 2026-11-06부터 2026-11-16까지 디파이라마의 모든 일별 기록에서 APY 8.07%를 보였고, TVL은 1억 4,110만 달러에서 1억 4,420만 달러 사이였습니다. 일주일 넘게 움직이지 않는 금리라면 풀을 직접 확인해 볼 이유가 됩니다 (source: DefiLlama, Pareto FalconX USDC) .
여기서 간단한 테스트가 나옵니다. 서클의 준비금은 2025년 4분기에 3.8%를 벌었습니다 . 어떤 상품이 이보다 훨씬 높은 금리를 주는데 누가 지급하는지 설명할 수 없다면, 추가 위험은 내가 떠안는 것이라고 생각하세요.
내 상황에 맞는 USDC 수익 상품은?
알맞은 USDC 수익 상품은 돈을 얼마나 빨리 되찾아야 하는지, 어떤 위험을 감수할 수 있는지에 따라 달라집니다. 대표적인 경우는 네 가지입니다. 빠르게 꺼내 써야 하는 트레이더에게는 유연형 거래소 예치가 맞습니다. 개인 키를 직접 보관하는 사람에게는 디파이(DeFi) 대출이 맞습니다. 이미 코인베이스 원(Coinbase One) 회원이라면 코인베이스 리워드가 맞습니다. 차입자 위험을 받아들이는 큰 규모의 투자자에게는 토큰화 신용 상품이 맞습니다. 어떤 경우든 광고 문구의 금리가 아니라, 수수료를 뗀 뒤 실제로 손에 남는 금리를 비교하세요.
- 즉시 출금이 필요한 단기 트레이더: 유연형 거래소 예치. OKX 심플 언(Simple Earn) 유연형은 이자를 매시간 지급하며, 총금리의 15%를 수수료로 가져갑니다 . 2026년 11월 16일(UTC) 기준 OKX의 USDC 차입 금리는 연 4.50%(APR)였지만, 공시된 대출 금리는 평균 약 2.15%였고 2.10%에서 2.19% 사이를 오갔습니다 (source: OKX public borrow history API) . 상품 페이지에 표시된 금리가 이 중 무엇을 기준으로 하는지, 수수료가 이미 빠진 금리인지 확인하세요. 자금도 거래소에 맡겨 두는 구조입니다. 풀이 전부 대출로 나가 있으면 OKX는 환매가 제한될 수 있다고 밝히고 있습니다 .
- 스마트 컨트랙트에 익숙한 자기 보관 사용자: 디파이 대출. 11월 16일 디파이라마(DefiLlama) 일별 기록에서 이더리움의 에이브(Aave) V3 USDC 풀은 연 4.52%(APY)를 지급했고, 디파이라마가 집계한 미대출 유동성은 1억 5,280만 달러였습니다. 하루 전 3.81%에서 오른 수치입니다 (source: DefiLlama, Aave V3 USDC Ethereum) . 예치자에게 이자가 지급되기 전에 준비금 비율만큼이 에이브 재무부로 들어갑니다. 금리는 풀에서 빌려 간 비중에 따라 오르내립니다 . 이 경우 거래소가 무너질 위험 대신 컨트랙트 버그와 오라클 장애의 위험을 떠안게 됩니다.
- 이미 코인베이스 원을 쓰는 코인베이스 사용자: 리워드. 코인베이스는 코인베이스 원 회원에게 연 3.75% USDC 리워드를 내세웁니다. 요금제는 월 4.99달러부터 시작하며, 금리는 지역마다 다릅니다 . 이 구독료는 연 59.88달러이므로, 리워드로 구독료를 메우려면 USDC가 약 1,600달러는 있어야 합니다. 다른 이유로 이미 코인베이스 원을 쓰고 있다면 리워드는 덤입니다.
- 신용 위험을 감수하는 큰 규모의 투자자: 기관 신용 상품과 실물자산(RWA). 11월 16일 디파이라마 일별 기록에서 메이플 시럽(Maple Syrup) USDC는 연 5.24%(APY)를 지급했고 예치액은 22억 달러였습니다. 11월 6일의 24억 4천만 달러에서 줄어든 규모입니다 (source: DefiLlama, Maple Syrup USDC) . 미국 외 투자자에게 열려 있으며, 기관용 풀의 담보 비율은 140.2%로 표시됩니다 . 수익은 대출 상환금에서 나옵니다 . 즉 차입자가 채무불이행에 빠지거나 출금 대기열이 생기면 수익과 돈을 꺼낼 수 있는 권리가 모두 타격을 받을 수 있습니다.
어디에든 예치하기 전에 다음 다섯 가지를 확인하세요.
- 수수료 산식: 플랫폼이 총금리 중 몇 %를 가져가는지, 표시된 금리가 APR인지 APY인지 확인하세요.
- 환매 조건: 즉시 출금할 수 있는지, 대기열에서 기다려야 하는지, 정해진 기간 동안 묶이는지 확인하세요.
- 보관 방식: 내 USDC를 거래소, 스마트 컨트랙트, 신용 풀 중 누가 들고 있는지 파악하세요.
- 규제 상태: 내가 사는 나라에서 해당 상품이 제공되는지, 어떤 법적 근거로 제공되는지 확인하세요. GENIUS Act와 MiCA 가이드를 참고하세요.
- 실시간 금리: 예치하는 날 스테이블코인 수익률 표를 다시 확인하세요. 수익률은 매일 바뀌고 0%까지 떨어질 수도 있습니다.
정리하면, 2025년 서클(Circle)의 준비금 수익률은 4.1%였습니다 . 이는 기준점일 뿐 절대적인 상한선은 아닙니다. 이보다 한참 높은 USDC 금리를 받기 전에, 그 수익이 지금 무엇에서 나오는지 확인하세요. 준비금의 기본 수익인지, 플랫폼 보조금인지, 차입자가 내는 이자인지, 대출이나 실물자산에서 나오는지 말입니다. 차입자가 이자를 내는 구조라면 그 차입자의 위험이 곧 내 위험이 됩니다. 위험을 이해할 수 있는 상품을 고르고, 출금이 막혀도 다른 자산을 팔 필요가 없을 만큼만 투자하세요. 이 글은 투자 조언이 아닙니다.
자주 묻는 질문
USDC를 지갑에 그냥 보관만 해도 이자가 붙나요?
아니요. 본인 지갑에 있는 USDC는 수익이 전혀 붙지 않습니다. 토큰 자체에 수익 기능이 없기 때문입니다. 미국 법도 발행사가 단순 보유만으로 이자를 지급하는 것을 막고 있습니다. GENIUS Act(Public Law 119-27, 2025년 7월 18일 서명) 4조 (a)(11)항은 허용된 결제용 스테이블코인 발행사가 스테이블코인을 보유·사용·유지한다는 이유만으로 보유자에게 "어떤 형태의 이자나 수익"도 지급할 수 없다고 규정합니다 . USDC에서 보이는 수익은 모두 다른 곳에서 나옵니다. 플랫폼 리워드, 거래소 대출 상품, DeFi 풀, 신용 볼트 같은 곳입니다. USDC를 이런 상품에 옮겨 넣고 그 상품의 위험을 떠안아야 비로소 수익을 얻습니다 (source: Congress.gov, S.1582 text).
OKX는 USDC Simple Earn 수익에서 얼마를 가져가나요?
OKX가 수익의 15%를 가져가고, 이용자는 85%를 받습니다. OKX Simple Earn에 따르면 Flexible 수익은 금액 × APR / 365 / 24 × 85% 공식으로 매시간 지급됩니다. 재원은 Flexible Loan과 마진 거래 이용자에게 빌려주고 받는 이자입니다 . 이 공식에 어떤 금리를 넣느냐가 중요합니다. OKX API 문서에는 연 차입 금리와 연 대출 금리, 두 가지가 나와 있습니다 . 2026년 11월 15일(UTC) 기준 USDC 차입 금리는 4.5%였고, 대출 금리는 평균 약 2.21%였습니다 (source: OKX public borrow history API) . 이 대출 금리가 수수료 차감 전인지 후인지는 OKX가 밝히지 않으므로, 예치하는 날 상품 페이지에서 직접 확인하세요. 공식 계산 예시일 뿐이지만, 세전 APR을 4.5%로 가정하면 $10,000을 1년간 맡길 때 15%를 떼고 나면 $450 대신 약 $383을 받습니다. 실제 금리는 매일 변합니다.
거래소에서 받는 USDC 수익은 안전한가요?
수익을 지급하는 주체가 누구냐에 달려 있고, 거래소라면 그 주체는 거래소와 차입자입니다. 발행사가 보증하지 않습니다. 거래소 예치는 거래소가 이용자의 USDC를 보관하다가 레버리지 트레이더와 차입자에게 빌려주는 구조입니다. 그래서 수탁 위험과 상대방 위험을 함께 안게 됩니다. 거래소가 파산하거나 출금을 동결하면 USDC도 함께 묶입니다. OKX 스스로도 풀이 전부 대출된 경우 "해당 암호화폐의 상환이 제한될 수 있다"고 경고합니다 . Circle은 거래소의 수익 상품을 보증하지 않습니다. Circle의 준비금은 USDC 토큰을 뒷받침할 뿐, 특정 플랫폼의 대출 프로그램까지 받쳐 주지 않습니다 (source: Circle FY2025 Form 10-K). 거래소에 맡기는 금액은 일시적인 출금 제한이 걸려도 다른 자산을 팔지 않아도 될 만큼만 두세요.
GENIUS Act가 발행사의 이자 지급을 금지하는데 Coinbase는 어떻게 USDC 리워드를 줄 수 있나요?
GENIUS Act의 이자 금지 조항은 발행사만 대상으로 합니다. 거래소 같은 다른 유통 주체는 언급하지 않습니다 . Coinbase는 발행사가 아니라 유통 주체입니다. Circle의 10-K에는 순 준비금 수익을 기준으로 계산하는 일일 유통 지급금이 나옵니다. Circle이 발행사 몫을 챙긴 뒤 남은 금액의 절반을 Coinbase가 받습니다 . Coinbase의 10-K도 "허용되는 경우, 플랫폼 내 이용을 장려하기 위해 Coinbase One 구독자와 USDC를 보유한 기관 고객 모두에게 리워드를 지급한다"고 밝힙니다 . 2026년 11월 기준 Coinbase는 Coinbase One 회원(월 $4.99부터)에게만 3.75% USDC 리워드를 내세웠습니다. 이 금리는 바뀔 수 있고 지역마다 다릅니다 . 이런 수익 배분을 허용해야 하는지는 정책 논쟁의 영역입니다. 규제 배경은 GENIUS Act와 MiCA 해설에서 확인하세요.
DeFi의 USDC 금리는 왜 이렇게 크게 오르내리나요?
DeFi USDC 금리는 변동형입니다. 차입 수요, 즉 가용 유동성 대비 총 부채 비율인 이용률에 따라 움직입니다. Aave의 금리 전략 문서에 따르면 예치자 금리는 변동 차입 금리에서 나옵니다. 이용률이 오르면 차입 금리도 오르고, 예치자에게 지급하기 전에 준비금 계수만큼이 프로토콜 트레저리로 들어갑니다 . 차입자가 몰리면 금리가 급등하고, 상환하면 금리가 내려갑니다. 이더리움의 Fluid Lending USDC 풀이 좋은 예입니다. DefiLlama의 일별 기록을 보면 11월 14일 5.51% APY, 11월 15일 12.81%, 11월 16일 11.30%였고, 그 앞서 11월 12일에 11.18%까지 치솟았다가 하루 뒤 6.52%로 내려왔습니다 (source: DefiLlama, Fluid USDC) . 예치하는 날의 실시간 금리를 확인하고, 잠깐 치솟은 금리를 장기적으로 받을 수익이라고 여기지 마세요.
출처
- 서클 인터넷 그룹(Circle Internet Group), 2025 회계연도 Form 10-K (SEC EDGAR)
- 서클(Circle), 2025년 4분기 및 회계연도 실적 발표 (SEC EDGAR)
- 코인베이스 글로벌(Coinbase Global), 2025 회계연도 Form 10-K (SEC EDGAR)
- 지니어스 법(GENIUS Act), S.1582 법안 전문 (Congress.gov)
- OKX 심플 언(Simple Earn) 및 공개 차입 내역 API (상품 페이지, API 문서)
- 바이빗(Bybit) 플렉서블 세이빙(Flexible Savings) 상품 API (USDC)
- 디파이라마(DefiLlama) 일별 풀 기록 (에이브 V3 USDC 이더리움, 플루이드 USDC, 메이플 시럽 USDC, 센트리퓨지 JAAA, 파레토 팔콘X USDC)
- 에이브(Aave) 이자율 전략 문서 (aave.com)